

Stockholm (HedgeFonder.nu) – Vi bad aktörer inom CTA/Managed futures-världen att ge oss sina synpunkter på 2011 i generella termer för CTA/Managed futures-industrin i allmänhet och deras egna tradingstrategier i synnerhet. Redaktionen på HedgeFonder.nu formulerade medvetet inbjudan i tämligen vaga och ospecifika termer för att ge en så diversifierad bild av industrin som möjligt. Vi bad dem också att göra en utblick för 2012 och framtiden för CTA, vilket vi inser är svårt för systematiska traders. Bidragen vi erhåller publiceras oredigerade och okommenterade.
Managed Futures – En sammanfattning av året som gått och förväntningar* inför 2012
Jonathan Furelid,Investment Analyst – Risk & Portfolio Management (Bild):
2011 – En tillbakablick
2011 blev ett utmanande år för Managed Futures, i synnerhet för den grupp av strategier som historiskt varit – och fortfarande är – den dominerande i branschen; “trend following”.
Under året karaktäriserades världens finansmarknader av kraftiga prissvängningar, sannolikt till följd av skuldkrisen i Europa och den allmäna osäkerhet den lett till. Detta gjorde generellt att marknadens pristrender blev ytterst kortvariga vilket i sin tur medförde att förvaltare med korta till medellånga momentumbaserade system hade svårigheter att hitta lönsamma positioner. Däremot gjorde så kallade ”contrarian” – strategier comeback då dessa kunde utnyttja de korta men kraftiga svängningarna. Värt att notera är att spridningen i avkastning, såväl inom som mellan olika strategigrupper, var ovanligt hög under året.
Korrelationen mellan världens alla finansiella- och råvarurelaterade marknader nådde all-time-high under 2011. Detta kan indikera att fundamentala förhållanden kom på undantag till förmån för ett kortsiktigt “risk on”/”risk off”-beteende. De få stora pristrender som utkristalliserades under året hittade vi på räntemarknaden där såväl kort-som långräntor sjönk på bred front, inom ädelmetaller sågs även en stark trend i guldpriset. Aktie- och valutamarknaderna var särskilt svårhandlade till följd av mycket hög volatilitet och få långvariga trender.
Trots att avkastningen för Managed Futures-industrin var negativ under 2011 fortsatte kapital flöda in i branschen. Under året passerades en historisk nivå då BarclayHedge summerade investerat kapital till svindlande 320 miljarder dollar. Detta gör att strategin stärkte sin position som den enskilt största hedgefondkategorin. Värt att notera är dock att koncentrationen av investeringarna till ett fåtal CTAs är mycket stor vilket vi tror kommer medföra att frågan om dessa förvaltares kapacitet återigen kommer bli aktuell under 2012.
2012 – Året för Managed Futures?
En rad skäl talar för att Managed Futures har goda förutsättningar att leverera en bra avkastning under 2012.
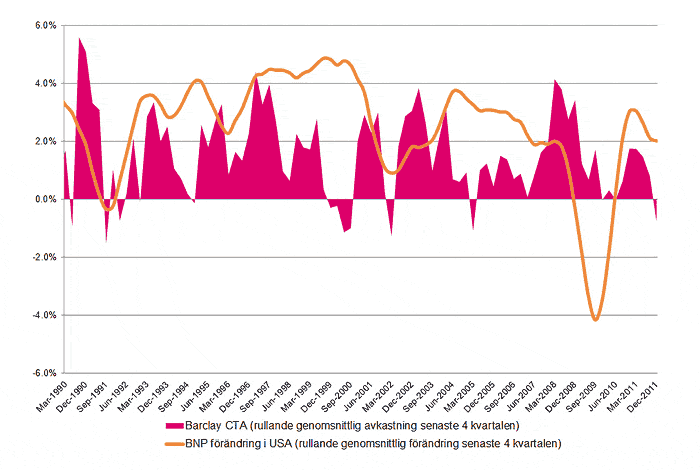
Det första skälet är konjunkturläget. Managed Futures har historiskt haft sin bästa avkastning under perioder av förändringar i konjunkturen: från låg- till högkonjunktur och vice versa. Framförallt har branschen presterat väl då världen rört sig från hög- till lågkonjunktur. 2008 är ett bra exempel på detta och skälen därtill förklaras bra av begreppet Crisis Alpha**. Diagrammet nedan visar läget för den amerikanska
BNP-tillväxten och Managed Futures avkastning och signalerar att skulle världskonjunkturen gå in i en recession under året finns det goda skäl att tro på ett positivt scenario för Managed Futures.
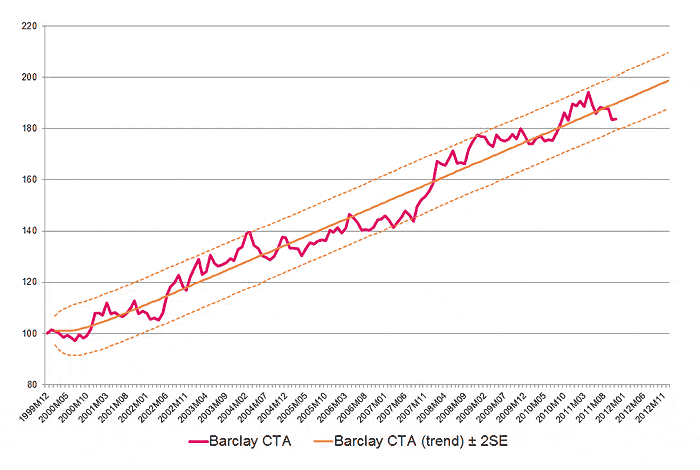
Det andra skälet är rent statistiskt. Branschen har historiskt visat en
klar tendens till s.k. mean reversion d.v.s. ett oscillerande kring sitt eget positiva medelvärde. I dagsläget ligger branschen under sitt avkastningsgenomsnitt.
** Mer om Crisis Alpha: http://www.cmegroup.com/education/featured-reports/in-search-of-crisis-alpha.html
Det tredje skälet är makro-läget: mycket få eller inga av de makroekonomiska obalanser – t ex relationen USA och Kina – som bidrog till krisen 2008 är lösta, den Europeiska skuldkrisen har långt kvar i sitt förlopp, USA har ej lyckats få bukt med sina underskott, Asien inklusive Kina tycks sakta in etc. etc.
2011 var ett år då prisutvecklingen på världens marknader med få undantag främst drevs av kortsiktig spekulation och ingrepp från centralbanker och politiker. Det tycks som om världens större, långsiktiga investerare i stor utsträckning förhållit sig avvaktande i väntan på att osäkerheten kring skuldkriser, underskott och makro-obalanser minskar. Vår bedömning är att denna osäkerhet gradvis kommer att reduceras under 2012 och att en sannolik effekt av detta är att fundamentala faktorer i ökande utsträckning kommer att driva marknaderna med ett ökat inslag av uthålliga pristrender som följd.
RPM är ett förvaltningsbolag fokuserat på CTA och Global Macro strategier. Bolagets investeringsprodukter tillhandahålls via så kallade Managed Accounts vilket säkerställer fullständig transparens och daglig likviditet. RPM grundades 1993 och har sitt säte i Stockholm, Sverige. Bolaget har 33 anställda och tillhandahåller investerings- och rådgivningstjänster på motsvarande 6 miljarder dollar.
* Denna artikel innehåller uttalanden som är framåtblickande, såsom utsagor om förväntningar, antaganden om framtida marknadsförhållanden, prognoser eller andra beskrivningar av framtida händelser. Dessa uttalanden är baserade på våra förväntningar på framtida händelser per datumet för denna artikel och den verkliga utvecklingen kan komma att avvika avsevärt från dessa förväntningar. Vi åtar oss inte någon skyldighet att uppdatera eller ändra några framåtblickande uttalanden, varken till följd av ny information, framtida händelser eller annars.
Denna artikel är inte och skall heller inte uppfattas som investeringsrådgivning eller annan rådgivning och du uppmanas att söka professionell rådgivning innan du fattar något investeringsbeslut. RPM Risk & Portfolio Management AB tillhandahåller endast investeringstjänster till professionella kunder och jämbördiga motparter. HISTORISK AVKASTNING ÄR INGEN GARANTI FÖR FRAMTIDA AVKASTNING.
