

Stockholm (HedgeNordic) – För några veckor sedan fanns spekulationer om ett stundande priskrig på råolja, se exempelvis Kollapsande oljepriser. Nu framstår det med all önskvärd tydlighet att ett priskrig rasar för fullt på världens råoljemarknad. I synnerhet efter OPEC-mötet den 27 november där OPEC behöll sina produktionsmål och meddelade att man inte ensamma vill agera som buffert för att hålla priserna uppe, eftersom det skulle leda till ytterligare sjunkande marknadsandel, har prisraset på råolja accelererat.
I diagrammet nedan återfinns terminspriset på amerikansk råolja med snarast leverans samt med leverans om fem år. Priset på den senare leveransen är inte oväntat stabilare över tid. Ett undantag är den enorma uppgången 2007-08 då hela terminskurvan parallellförsköts uppåt. Priser längre ut på terminskurvan (alltså de med senare leverans) tolkas ibland felaktigt som marknadens prognos på det framtid priset. Priset består dock också av en premie eller rabatt från det hedgningstryck som finns i marknaden. Ofta är denna premie/rabatt väsentligt större än den förväntade prisförändringen. I de råvaror där det finns säsongmönster kan dock de förväntade prisförändringarna vara större. Men råolja saknar dessa säsongsmönster och förutsägbarheten är låg. Om inte annat borde höstens prisfall påminna om att prognoser utifrån terminskurvan sällan har något större prediktionsvärde[1].
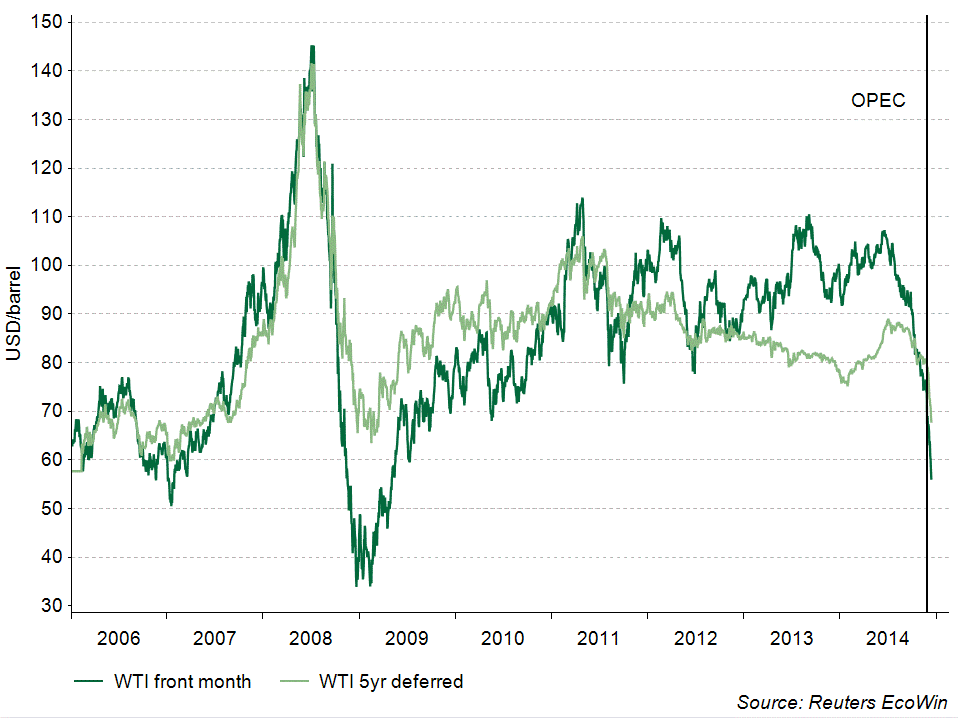
I diagrammet ser vi hur priset under flera år hållit sig runt $100 men nu verkar söka sig till en annan prisnivå. Priset längre ut på terminskurvan har framförallt rört sig efter OPEC-mötet och är redan runt de lägsta nivåerna från 08/09. Detta stödjer tesen om att vi söker ett nytt jämviktspris. Man ska inte luras att dra för stora parallell med prisutvecklingen i samband med finanskrisen. Överskottet på råoljemarkanden idag är en kombination av ökad produktion och svag efterfrågan medan det under finanskrisen var en ren efterfrågechock. Denna hanterade OPEC med minskad tillfällig produktionsminskning. Det lär inte hända idag.
Passiviteten från OPEC gör att oljepriset kan falla handlöst till dess det når en nivå som är ohållbar för andra producenter. Därmed får de snarare än OPEC agera så kallade marginalprissättare. Mycket intresse riktas mot de amerikanska skifferoljeproducenterna som ökat sin produktion markant de senaste åren. Men även annan oljeproduktion med hög kostnadsnivå kommer under stort tryck. Det gäller exempelvis kanadensisk oljesand, djupvattenfyndigheter och projekt i Arktis. Men förstås stundar svåra tider även för många OPEC-medlemmar och andra oljeproducerande länder, då deras statsbudgetar kommer behöva stramas åt och ”sociala kontrakt” riskerar att brytas.
Som vanligt på råvarumarknaderna finns det stora trögheter och ledtider för förändringar att slå igenom. Operatörer inom amerikansk skifferolja har ofta finansierat sig på obligations- och lånemarknaden. Oron för dessa bolags betalningsförmåga har fått hela den amerikanska marknaden för skärpobligationer (det vill säga obligationer med betyg lägre än investment grade) att falla betydligt i kurs. För bolagen är dock finansieringen i många fall säkrad i flera år och de behöver för stunden bara kassaflöde att betala de relativt beskedliga kupongerna. Vidare har många av operatörerna valt att prissäkra en väsentlig andel av sin förväntade produktion för 2015. Därmed är de på kort sikt inte lika känsliga för prisfallet. Nu gäller det alltså för dessa bolag att förbereda sig för sämre tider genom att minska på investeringsprogram och koncentrera sig på kostnadsreduktioner och effektiviseringar men det finns ingen anledning att på kort sikt minska sin produktion – snarare tvärtom!
Anpassningen skulle förstås i teorin kunna ske genom ökad efterfrågan. Dock är efterfrågan nästan helt oelastisk (okänslig för pris) på kort sikt. Därmed lär det vara lager och utbudssidan som trots allt får hantera obalansen som uppstått. Oljepriset faller därför lägre och stannar där längre för att sedan kunna rekylera upp till en ny jämviktsnivå. Prisrörelsen kommer alltså göra, eller har redan gjort, en ”undershoot” av ett nytt jämviktspris.
[1] Det ligger ganska mycket i talesättet, som sägs vara av danskt ursprung, att det är svårt att göra förutsägelser – i synnerhet om framtiden.
Bild: (c) TebNad—Fotolia.com
