

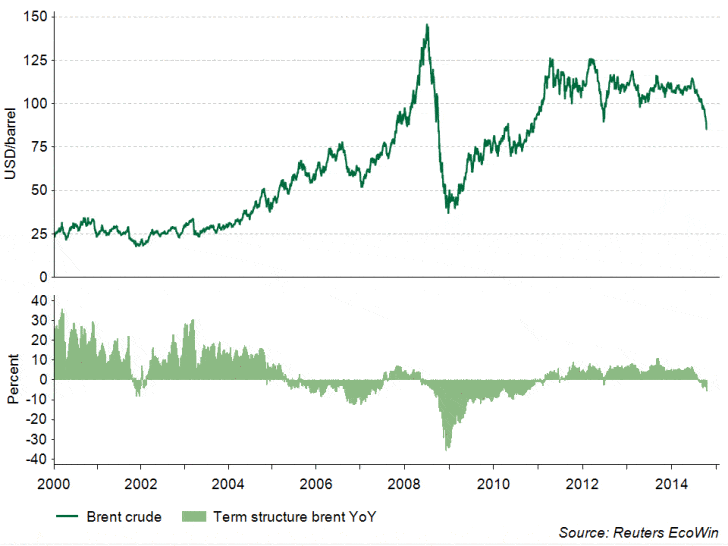
Stockholm (HedgeNordic.com) – Sommarens prisfall på olja har under hösten intensifierats och priserna på olja och oljeprodukter har fallit rejält senaste månaden. Med flera mått har de nått de lägsta nivåerna sedan 2010. I diagrammet finns priset på brentolja och dess terminsstruktur sedan 2000. Nedgången har accelererat den senaste tiden och har saknat större rekyler vilket gjort råoljeterminerna extremt översålda tekniskt sett. Dock är det ingen garanti för en snar rekyl eller att nedgången inte kan fortsätta efter en eventuell rekyl. Vi noterar också att terminsstrukturen på brent gått än mer in i contango.
Många kommentarer och analyser av prisnedgången har kretsat kring OPEC och vad de kan tänkas göra. Historiskt sett har OPEC upprätthållit ett artificiellt högt pris genom att begränsa sin egen produktion. Om Mellanösterns oljereserver funnits i Texas hade oljepriset knappast varit över $100 per fat de senaste åren. På senare tid har Saudiarabien och andra OPEC-medlemmar sänkt sina relativpriser (det vill säga minskat sin premie eller ökat sin rabatt gentemot ett benchmarkpris). Vissa tolkar det som ett stundande priskrig för att försvara sina markandandelar inom OPEC och mot andra producenter. En annan tolkning är att det är resultatet av att handelsmönstren ändras och att det är en anpassning till de asiatiska raffinaderiernas behov.
Som vi noterade tidigare står produktionsökningen i USA för en stor del av förändringen på utbudssidan de senaste åren. Ett priskrig från OPEC skulle låta dessa producenter snarare än OPEC att fungera som marginalprissättare och bidra till produktionsminskningen. Estimaten på break-even-priser varierar stort och dessutom förändras de ganska mycket över tiden eftersom shale-oil är en ung industri. Vidare kan priserna behöva falla långt under balansnivån och stanna där en period för att produktionsneddragningar ska äga rum.
Om vi ser på substituten är olja fortfarande dyr på de flesta ställen jämfört med kol, naturgas, elektricitet och biobränslen. Till och med majsbaserad etanol har varit konkurrenskraftigt relativt bensin trots de borttagna subventionerna fram till alldeles nyligen. Även priserna på kol har fallit och i vissa fall närmar de sig bottennivåerna från finanskrisen. Elpriserna justeras nedåt. I går noterade tysk baseload-el för 2016 nytt kontraktlägsta. Som golv för priserna ligger många av alternativen långt borta och lär knappast ge något stöd för oljepriserna. Möjligen kan substitutionen mot biodrivmedel avta. Sammanfattningsvis lär anpassningen dock främst behöva ske på utbudssidan.
Även om oljemarknaden kan upplevas som panikartad i sin pågående nedgång bör man komma ihåg att oljeterminer fortfarande kan fungera som en politisk hedge i en investeringsportfölj. Situationen i Mellanöstern kan snabbt förändras och man ska inte glömma att prisrörelserna uppåt kan vara ännu mer dramatiska.
Bild (c) Calin-Tatu—shutterstock.com
