- Advertisement -

Related

Kraftiga fall för Nordens CTAs under andra kvartalet

- Advertisement -

Stockholm (HedgeNordic) – Efter ett mycket starkt andra halvår 2014 fortsatte CTAs, såväl i Norden som globalt, att uppvisa imponerande avkastningssiffror under det första kvartalet 2015. Därefter blev det tvärstopp.

Under det andra kvartalet tappade Nordens CTAs hela den upparbetade uppgången från det första kvartalet och mer därtill. Vid juni månads utgång var nedgången för NHX CTA 0,9 procent på året, detta efter att indexet legat på +6,8 procent efter det första kvartalet.

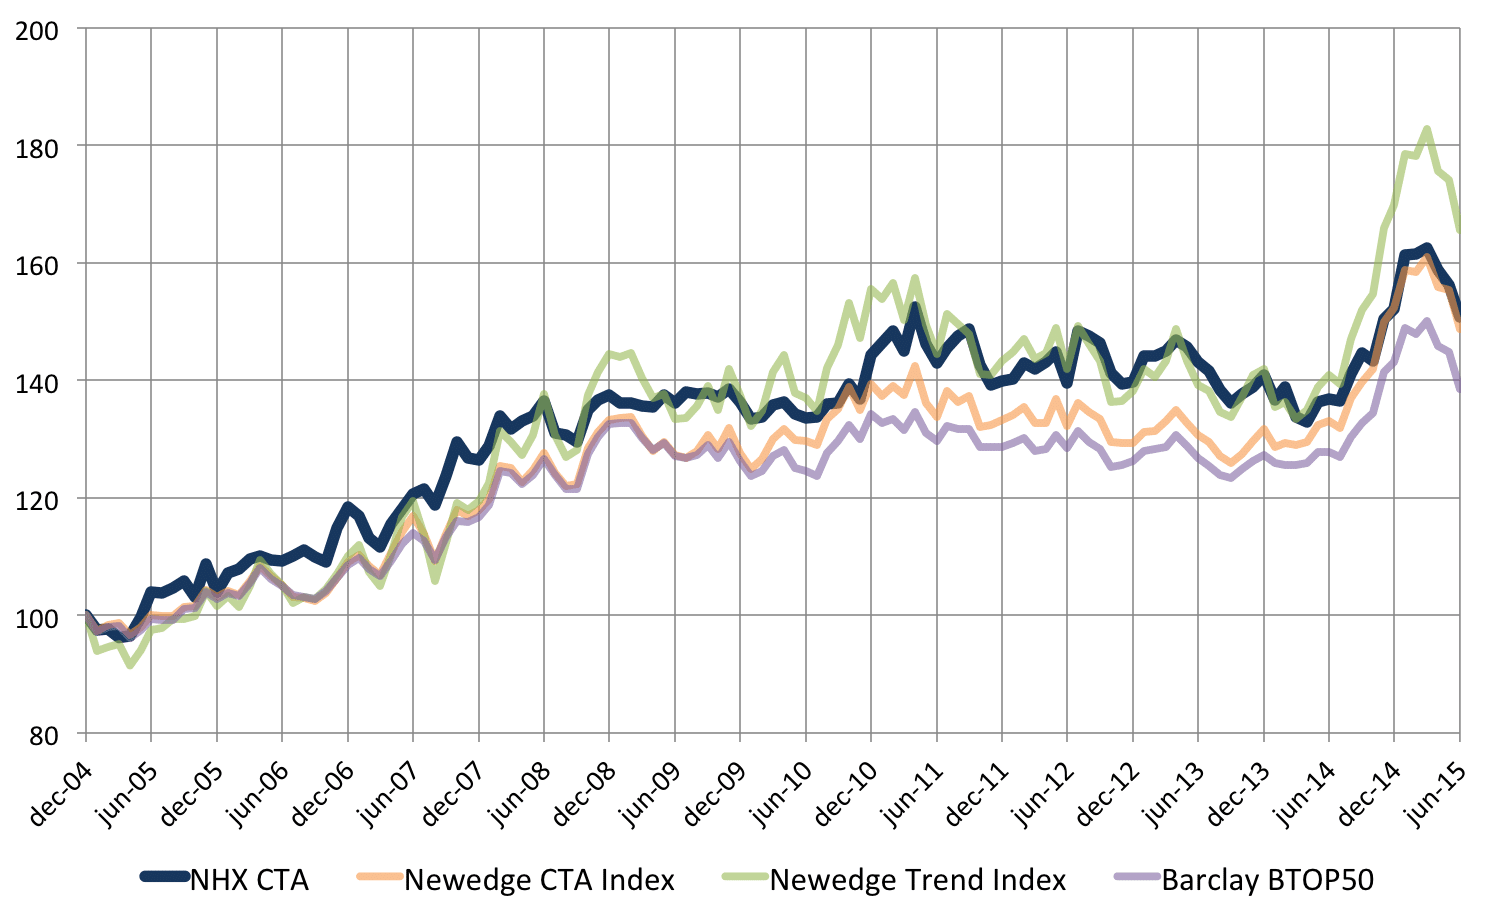
Även globalt visade det sig att det andra kvartalet, och i synnerhet juni månad, bjöd på mycket besvärliga marknadsförhållanden för systematisk terminsförvaltning. Barclay BTOP50 och Newedge CTA index, branschens ledande jämförelseindex, var ned signifikant under perioden. Graf 1 nedan sammanfattar den långsiktiga avkastningen för NHX CTA mot jämförelseindex.
testing55
Graf 1. NHX CTA mot jämförelseindex sedan januari 2005. Källa: HedgeNordic, Newedge och BarclayHedge

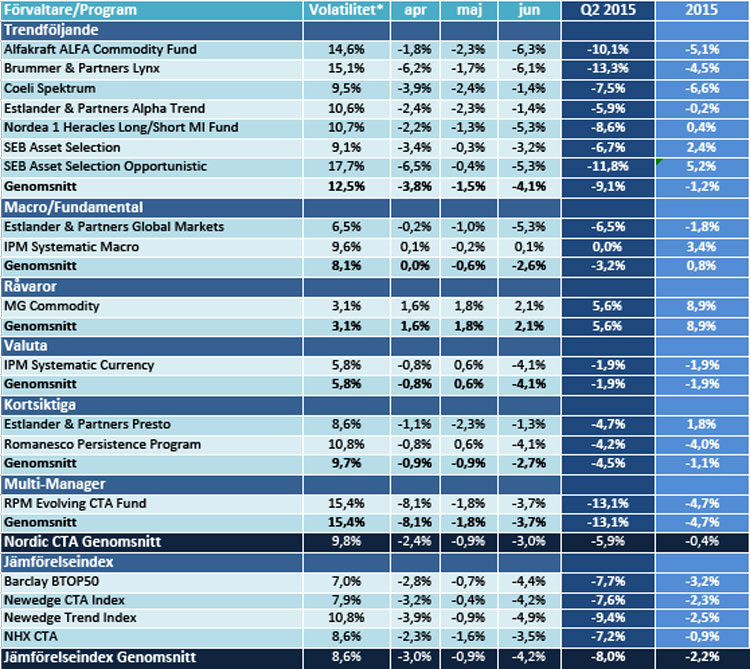
Bland de program som finns registrerade i HedgeNordics CTA-databas var det röda siffror i princip över hela linjen. Undantaget var IPM Systematic Macro som lyckades nå ett svagt plusresultat under perioden samt det råvarufokuserade MG Commodity som var upp 5,6 procent. Bland de större programmen visade Lynx en nedgång på hela 13,3 procent vilket tar förvaltaren till ett minusresultat för året på 4,5 procent. Även SEB Asset Selection fick sig en ordentlig törn men utmärker sig positivt på året med en uppgång på 2,4 procent.

Mer kortsiktiga strategier noterade också nedgångar under kvartalet trots ett uppställ i volatilitet vilket normalt tenderar att gynna denna typ av strategi. Såväl Romanesco Persistence (-4,2 %)  som Estlander Presto (-4,7 %) var ned under perioden.

Tabell 1 nedan sammanfattar utvecklingen för Nordens CTAs under det andra kvartalet samt för helåret 2015.
Untitled-11
Tabell 1. Avkastning under andra kvartalet för Nordens CTAs samt jämförelseindex. *Volatiliteten beräknad på ett rullande 24 månaders fönster. Källa: HedgeNordic, Newedge, BarclayHedge

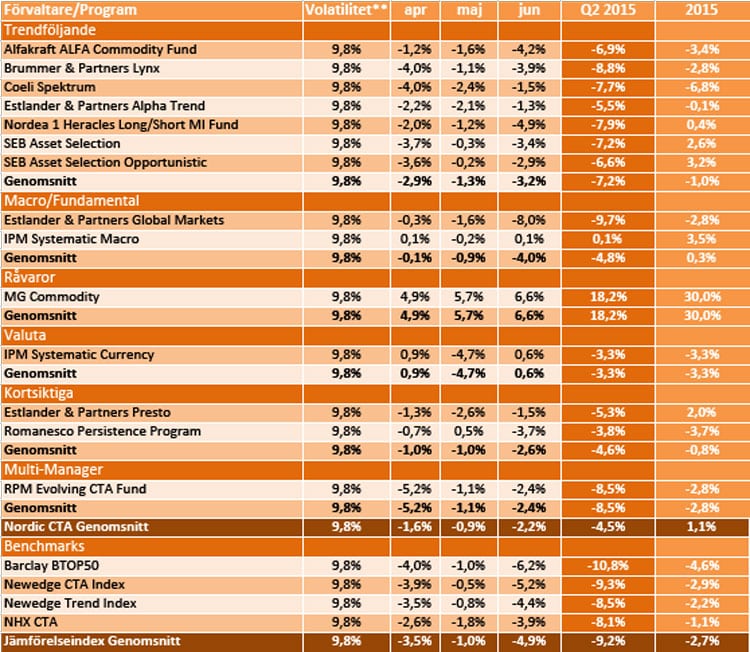
I tabell 2 nedan har samtliga program justerats till samma volatilitet, detta för att göra jämförelsen mindre haltande. Den riskjusterade jämförelsen visar att NHX CTA trots en nedgång under kvartalet och på året likväl har presterat bättre än branschens jämförelseindex. Den starka avkastningen för MG Commodity accentueras också som ett resultat av fondens låga volatilitetsprofil.
Untitled-12
Tabell 2. Riskjusterad avkastning under andra kvartalet för Nordens CTAs samt jämförelseindex. **Volatiliteten satt till 9,8 % vilket motsvarar genomsnittet för Nordens CTAs. Källa: HedgeNordic, Newedge, BarclayHedge

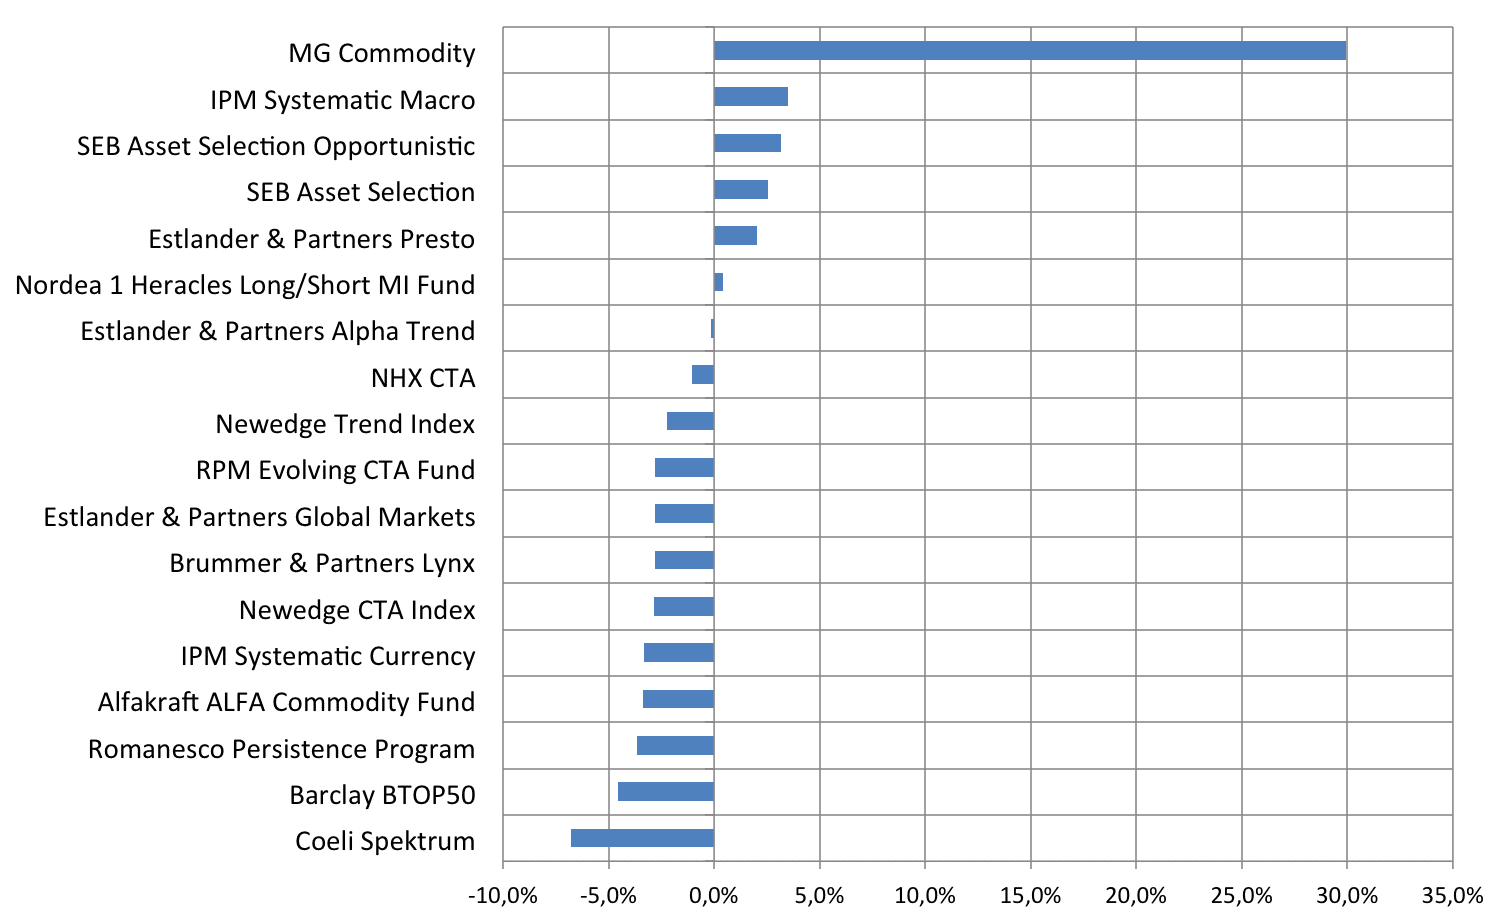
En sammanfattande ranking för kvartal två (återigen justerat till lika risk) finns sammanfattad i graf 2, motsvarande ranking för helåret återfinns i graf 3 nedan.
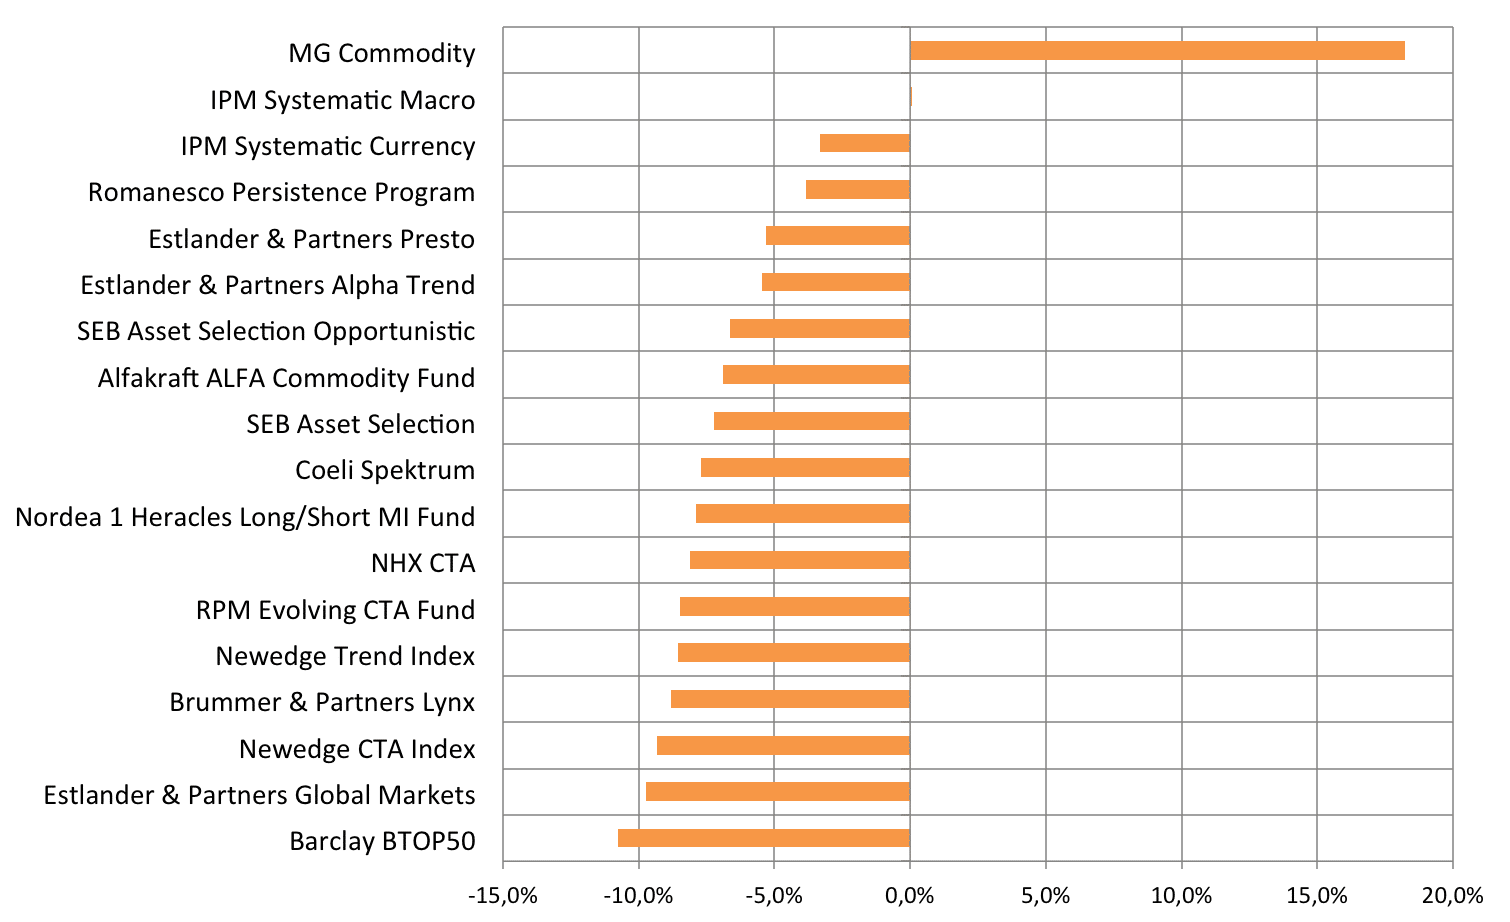
ffefedd
Graf 2. Ranking riskjusterad avkastning kvartal 2. Samtliga program har åsatts en volatilitet om 9,8 procent. Källa: HedgeNordic


feffe
Graf 3. Ranking riskjusterad avkastning 2015. Samtliga program har åsatts en volatilitet om 9,8 procent. Källa: HedgeNordic


Hedgenordic_CTA_Report_2015_728x90_v1

Bild: (C) isak55—shutterstock.com

Subscribe to HedgeBrev, HedgeNordic’s weekly newsletter, and never miss the latest news!

Our newsletter is sent once a week, every Friday.

Jonathan Furelid
Jonathan Furelid
Jonathan Furelid is editor and hedge fund analyst at HedgeNordic. Having a background allocating institutional portfolios of systematic strategies at CTA-specialist RPM Risk & Portfolio Management, Mr. Furelid’s focus areas include sytematic macro and CTAs. Jonathan can be reached at: jonathan@hedgenordic.com

Latest Articles

Simplicity Completes Norron Deal

Three months after announcing the deal, Swedish asset manager Simplicity has completed its acquisition of Norron’s fund management business, taking over the management of...

Rethinking the 60/40 Portfolio

The 60/40 portfolio remains one of investing’s most recognizable conventions, even where few institutional portfolios literally consist of 60 percent equities and 40 percent...

Diversification That Comes From Somewhere Else

Insurance-linked investments offer something increasingly difficult to find in institutional portfolios: return drivers that are fundamentally different from those behind equities and bonds. At...

Reinforce, Don’t Replace: Carrying the 60/40 Through the Fragile Decade

By Steven Braun at Newfound Research and Return Stacked® Portfolio Solutions: Despite its ambiguous origins, the 60/40 remains the default portfolio for investors approaching...

Varma: Practical Considerations for Embracing a Total Portfolio View

Finland’s Varma is one of several large Nordic asset owners that has been moving towards a more holistic view of the portfolio – some...

Thinking Outside the 60/40 Box: How Active and Dynamic Commodities Can Complement Bonds

Bonds helped investors to diversify equity between about 2000 and 2021, which more than covers the entire career of many allocators. Since 2022 bonds...

Allocator Interviews

- Advertisement -

Voices

Request for Proposal

- Advertisement -