
- Advertisement -

Related

Standardavvikelse – vad är det ?

- Advertisement -

Stockholm (HedgeNordic.com) – Standardavvikelsen är ett statistiskt mått som säger något om spridningen hos en datamängd kring dess medelvärde och beräknas enligt,

a
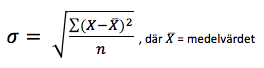
Screen shot 2013-11-30 at 12.56.56

Standardavvikelsen blir större om avståndet till medelvärdet ökar. Eftersom avståndet till medelvärdet mäts i kvadrat, så görs ingen skillnad om enskilda observationer är större eller mindre än medelvärdet.

I finansiell teori och risk analys så har standardavvikelsen använts som ett mått på risk för att t ex skapa sig en uppfattning om en investeringsstrategis historiska volatilitet. Hög volatilitet ger en stor osäkerhet. Ramverket hos de olika teoretiska modellerna (Modern Portfölj Teori och Black –Scholes) vilar oftast på ett antal förenklade antaganden, t ex att avkastningen är normalfördelad och att volatiliteten är konstant.

Detta skapar en perfekt symmetri där medelvärdet klyver fördelningen i två lika stora delar, vilket ger en bekväm hantering av sannolikheter. I en normalfördelning så finns ca 68% av utfallet inom ± 1 standardavvikelse och 95% inom ± 2 standardavvikelser. Vid jämförelse mellan olika investeringsalternativ så väljer man det alternativ som har lägst risk (minst standardavvikelse) givet en viss förväntad avkastning. Denna s.k. risk-justerade avkastning mäts oftast som Sharpe-kvoten. I detta avseende så gör risk måttet ingen skillnad på volatilititet som skapas av positiv respektive negativ avkastning.

Verkligheten begränsas dock inte av några förenkla antaganden, utan är dynamisk. En investerares preferenser mellan positiv och negativ avkastning är också olika. Volatiliteten varierar över tiden och är i sig är endast skadlig för den långsiktiga avkastningstillväxten om den kommer i form av stor negativ avkastning. Om du t ex förlorar 50% så måste du tjäna 100% för att vara break-even. Detta har bidragit till att göra investeringsstrategier som skapar s.k. asymmetriska fördelningar eller absolutavkastning med kontrollerad förlust risk populära.


Subscribe to HedgeBrev, HedgeNordic’s weekly newsletter, and never miss the latest news!

Our newsletter is sent once a week, every Friday.

Stefan Bergsten
Stefan Bergsten
Stefan Bergsten, grundare av Sarissa Asset Management (S.Λ.M), vars ambition är att skapa värden genom innovativ portfölj konstruktion och aktiv riskhantering. Stefan har 15 års erfarenhet av portföljanalys, trading, portföljförvaltning och har bland annat arbetat med risk management och utveckling av investeringsprocesser på ATP Alpha i Danmark och handlat aktier och derivat på Första AP Fonden (AP1). Utgångspunkten är alltid ett disciplinerat och systematiskt arbetssätt. S.Λ.M kan erbjuda konsulttjänster inom portföljkonstruktion, riskmanagement och design av investeringsprocesser.

Latest Articles

Atlant Fonder Eyes €1 Billion as Fund Distribution Landscape Shifts

In the Nordic hedge fund industry, funds managing more than €1 billion have typically built their scale with strong institutional backing. Atlant Fonder’s flagship...

Cyber Risk Tops Asset Managers’ Concerns as Investment Risks Rise

Technology and cybersecurity have emerged as the leading concerns for asset managers over the coming year, even as firms report rising exposure to market,...

Fearnley Appoints Two Portfolio Managers to Credit Fund

Fearnley Asset Management has appointed Maria Granlund and Scott Aspestrand Stousland as portfolio managers for its high-yield-focused Fearnley Credit Fund. Granlund joins as Head...

Kaspar Hållsten Carries a Family Legacy Into Rhenman’s Next Generation

Career choices are often shaped long before we make them. A parent’s profession, a grandparent’s stories or simply the conversations around the dinner table...

Danish Pension Awards EUR 200M Private Equity Mandate

Danish pension fund P+ has awarded Schroders Capital a EUR 200 million (DKK 1.5 billion) private equity co-investment mandate, seeking to increase its exposure...

AIX Dynamic: Long-Term Megatrends, Dynamic Exposure

Sweden’s AP7 Equity Fund, the default option for pension savers who do not make an active fund choice, has proven to be a rewarding...

Allocator Interviews

Voices

Request for Proposal

- Advertisement -